报告摘要
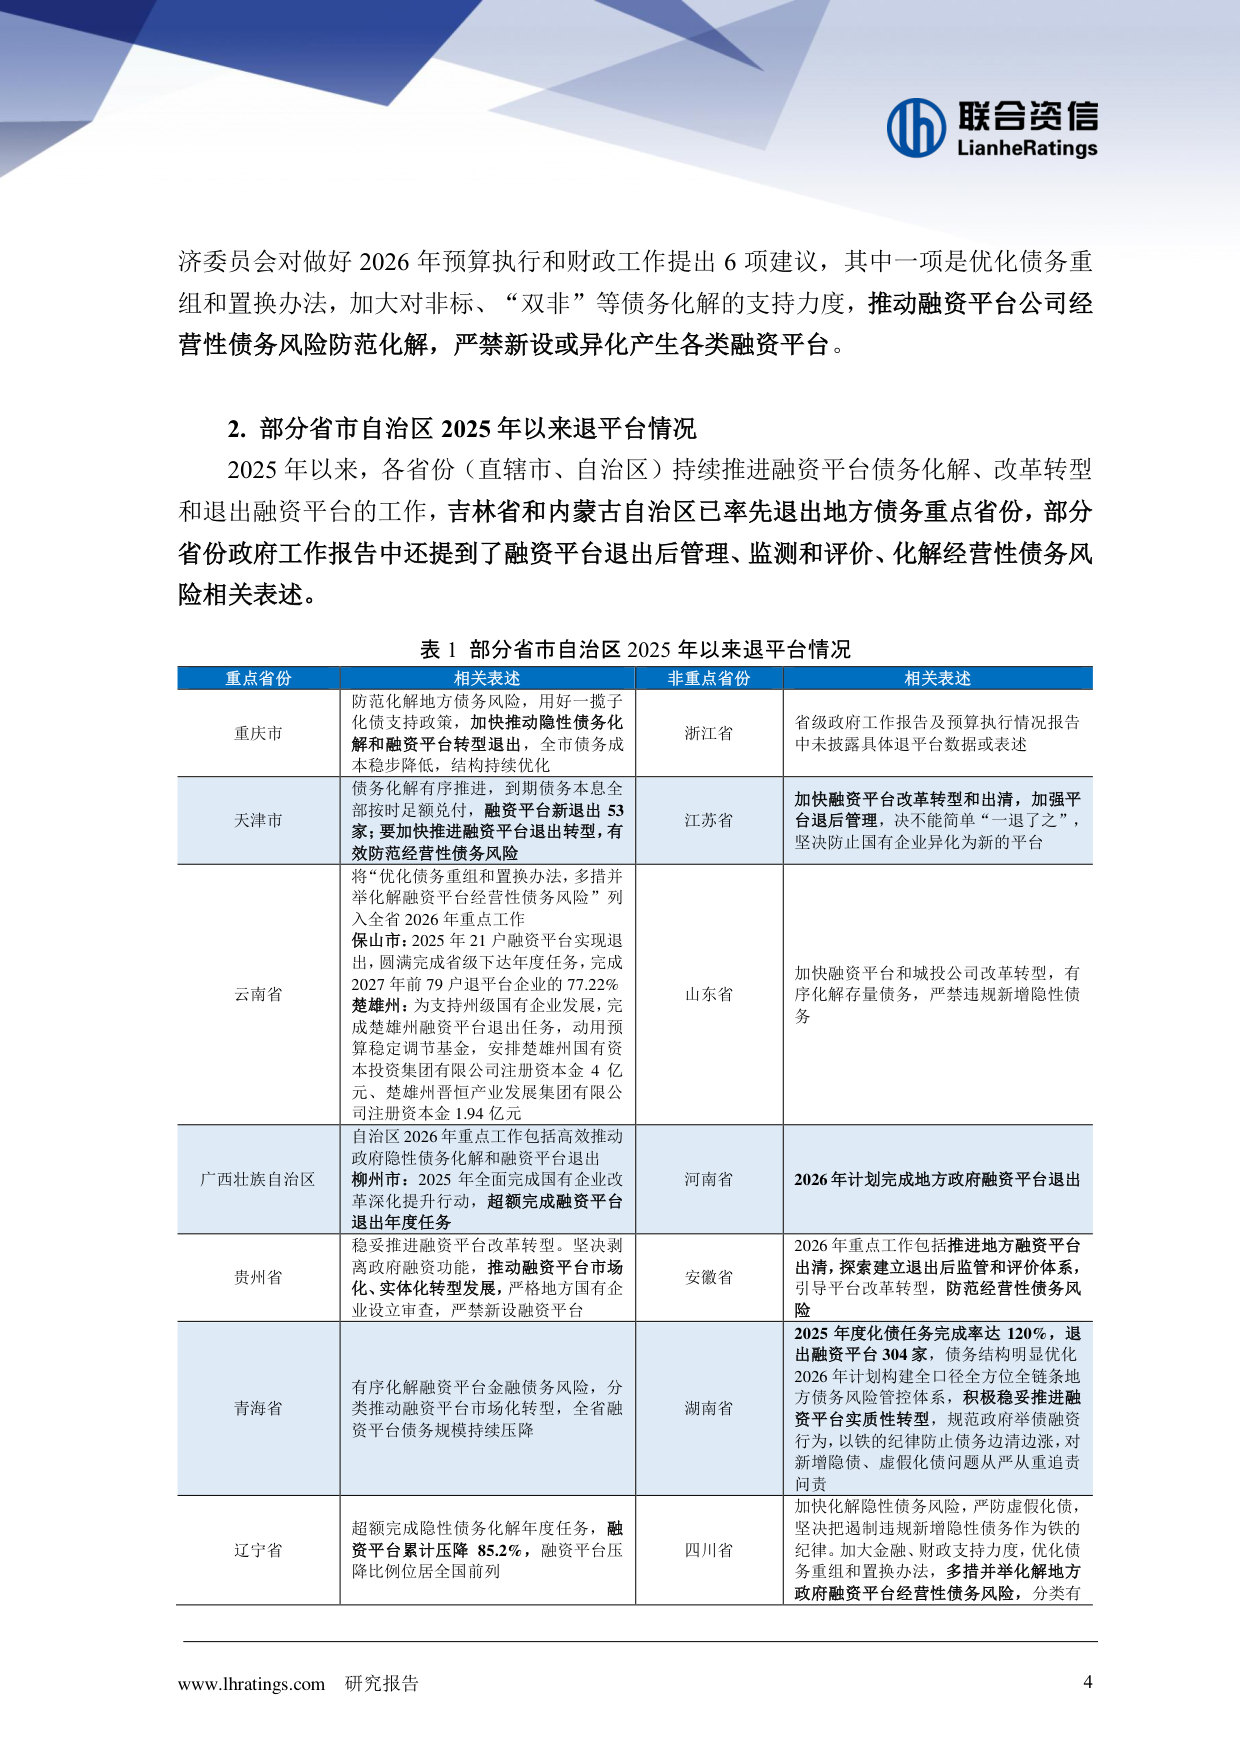
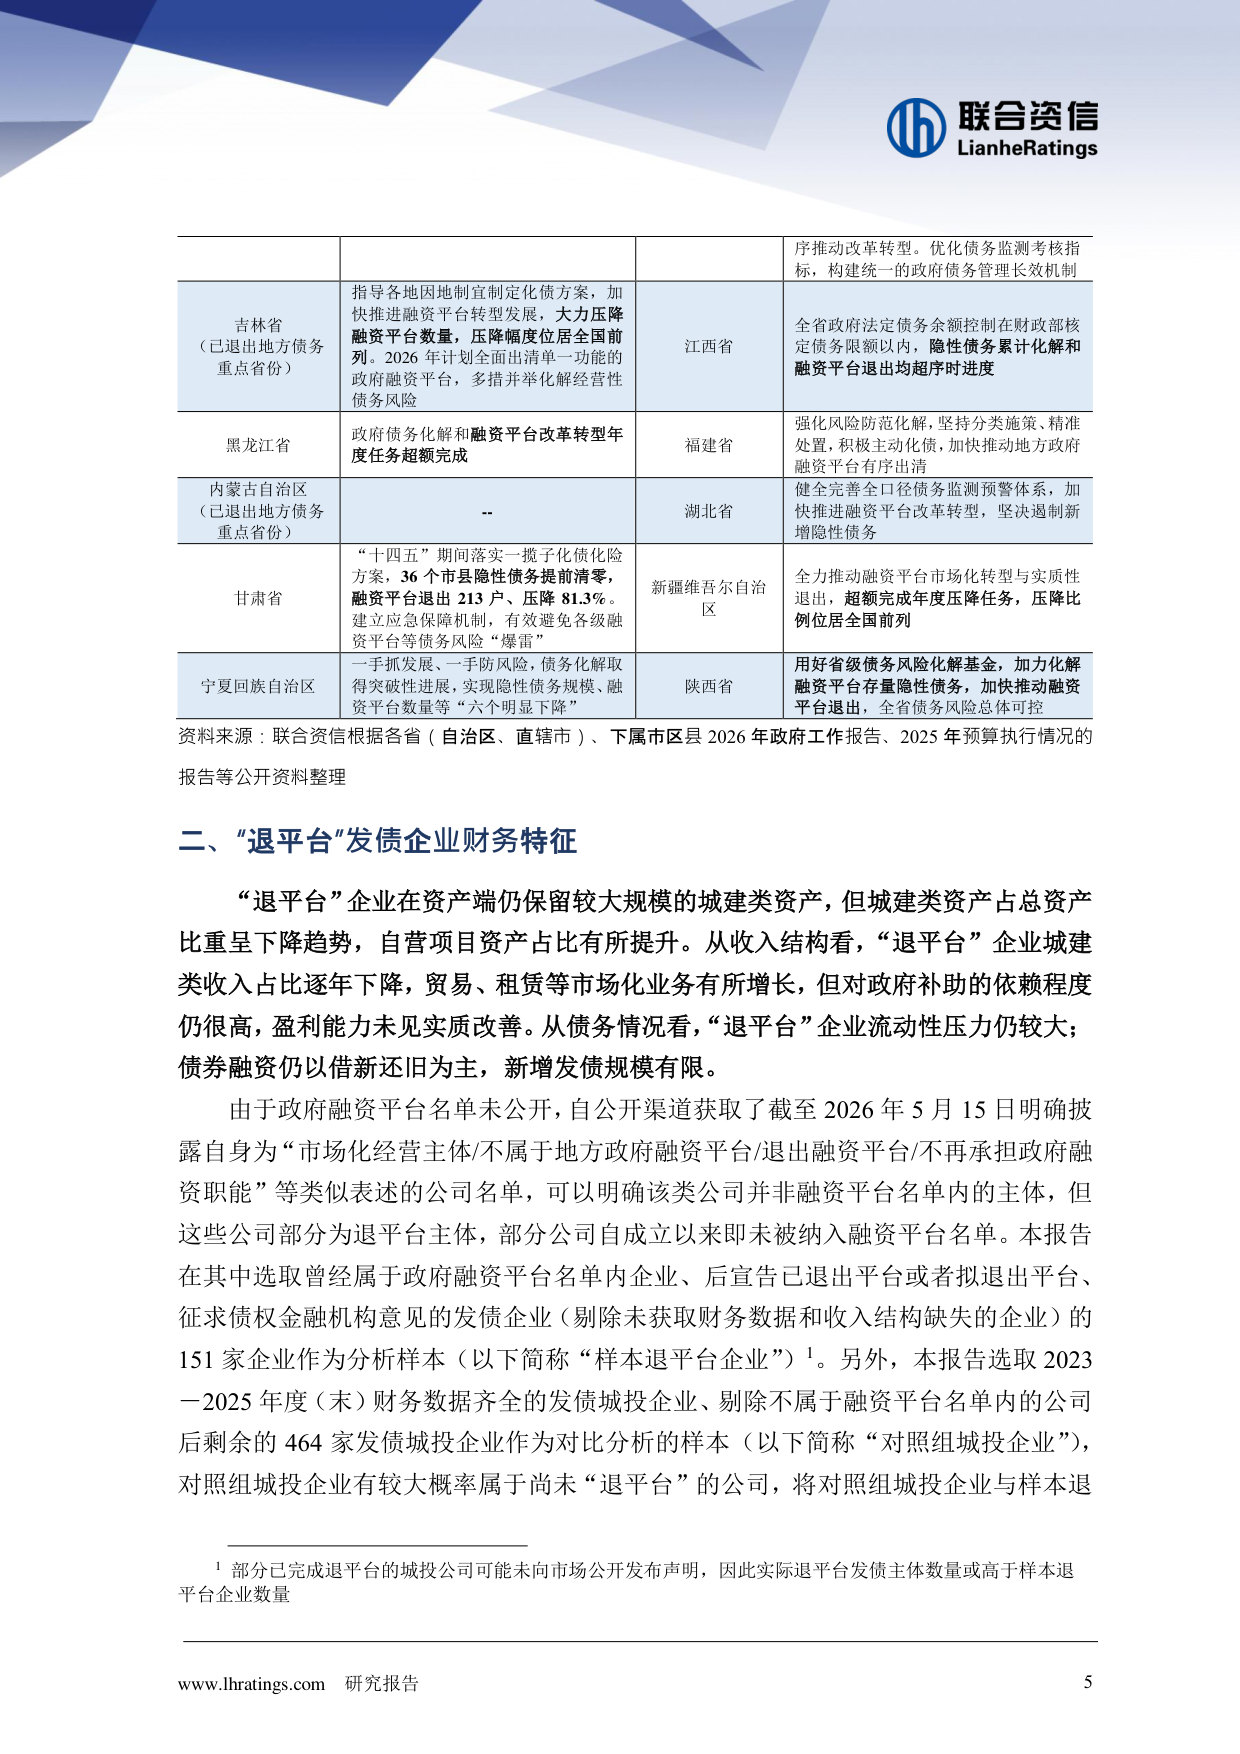
本轮城投“退平台”是政策强力推动的结果,旨在2027年6月末前实现融资平台清零与隐性债务出清。截至2025年末,全国超82%的融资平台已退出,存量经营性金融债务规模下降超74%。2025年以来,各省份退平台工作持续推进,吉林省和内蒙古自治区已率先退出地方债务重点省份。 “退平台”发债企业在资产端仍保留较大规模的城建类资产(占总资产比重超30%),但呈下降趋势;自营项目资产占比持续提升。从收入结构看,“退平台”发债企业城建类收入规模和占比逐年下降,贸易、租赁等市场化业务有所增长,但对政府补助的依赖程度仍很高,盈利能力未见实质改善。从债务情况看,“退平台”发债企业短期借款规模增速相对较快,现金短期债务比有所下降,流动性压力仍较大。从信用影响看,“退平台”并未使城投与政府完全脱钩,多数企业仍承担城市建设和运营职能,且在退平台后地方政府需进行至少1年风险监测,短期债务安全性尚可,但长期影响将呈现两极分化。退平台企业债券融资仍以借新还旧为主,新增发债规模有限,获得银行流动资金贷款支持有所增加,但在银行信贷审核日趋严格的背景下,后续能否持续获得新增贷款,关键取决于企业能否建立独立于政府的信用基础和可持续的经营现金流。退平台前后,部分城投企业面临转型工作实质推进不力、资产划转削弱自身实力、资产流动性不佳、仍存在短期偿债压力、新增债券融资渠道受限、银行信贷审核趋严等问题,需加强退平台后的监测管理、防范化解经营性债务风险。真正完成市场化转型、建立了完善的法人治理结构、自身具备独立偿债能力的主体信用基础有望夯实,而仅依靠财政化债“被动退出”、缺乏造血能力的主体,或将面临融资困难、债务风险上升、甚至出清的风险。 www.lhratings.com 研究报告
报告前五页预览
本文来自知之小站
报告已上传百度网盘群,限时10元即可加入
(如无法加入或其他事宜可联系zzxz_88@163.com)