报告摘要
核心观点
⚫
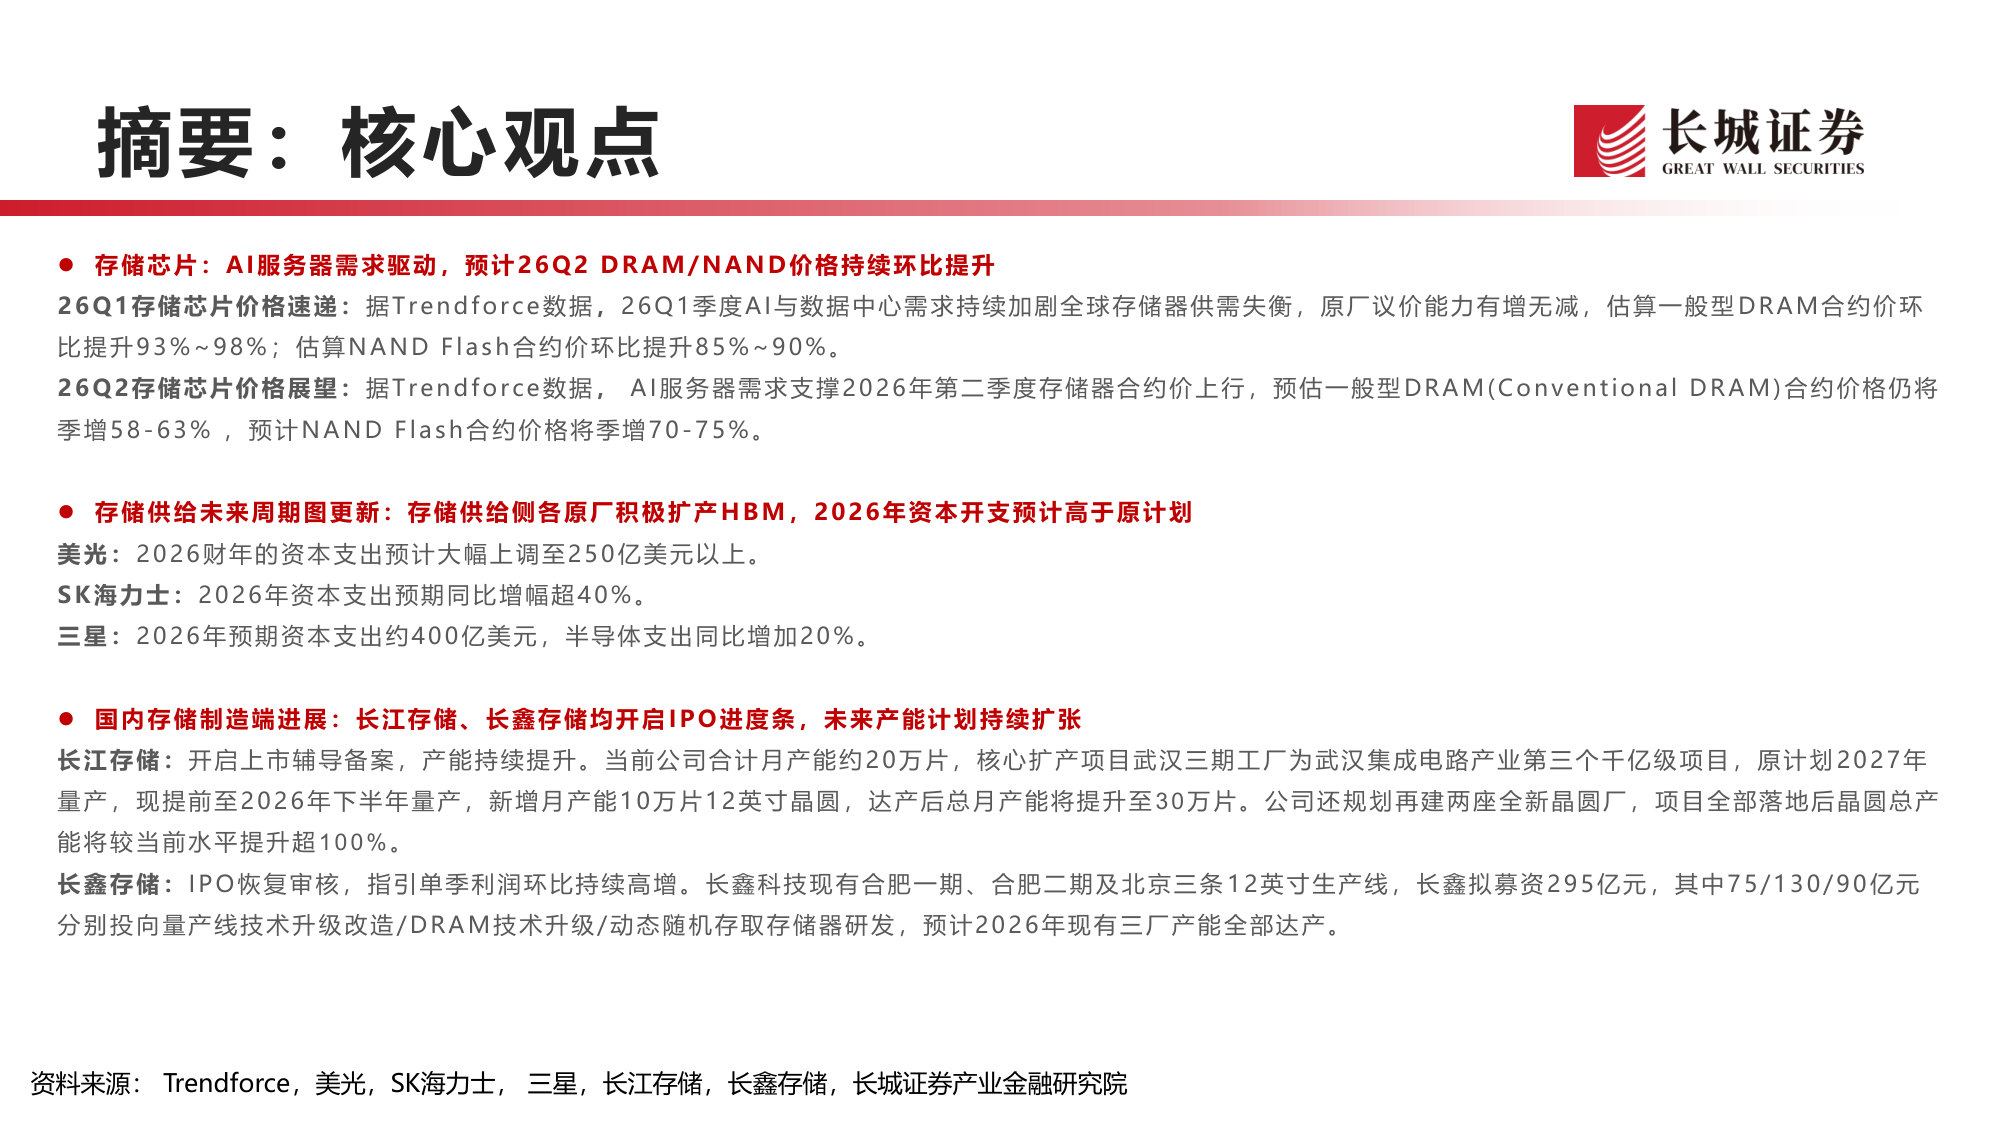
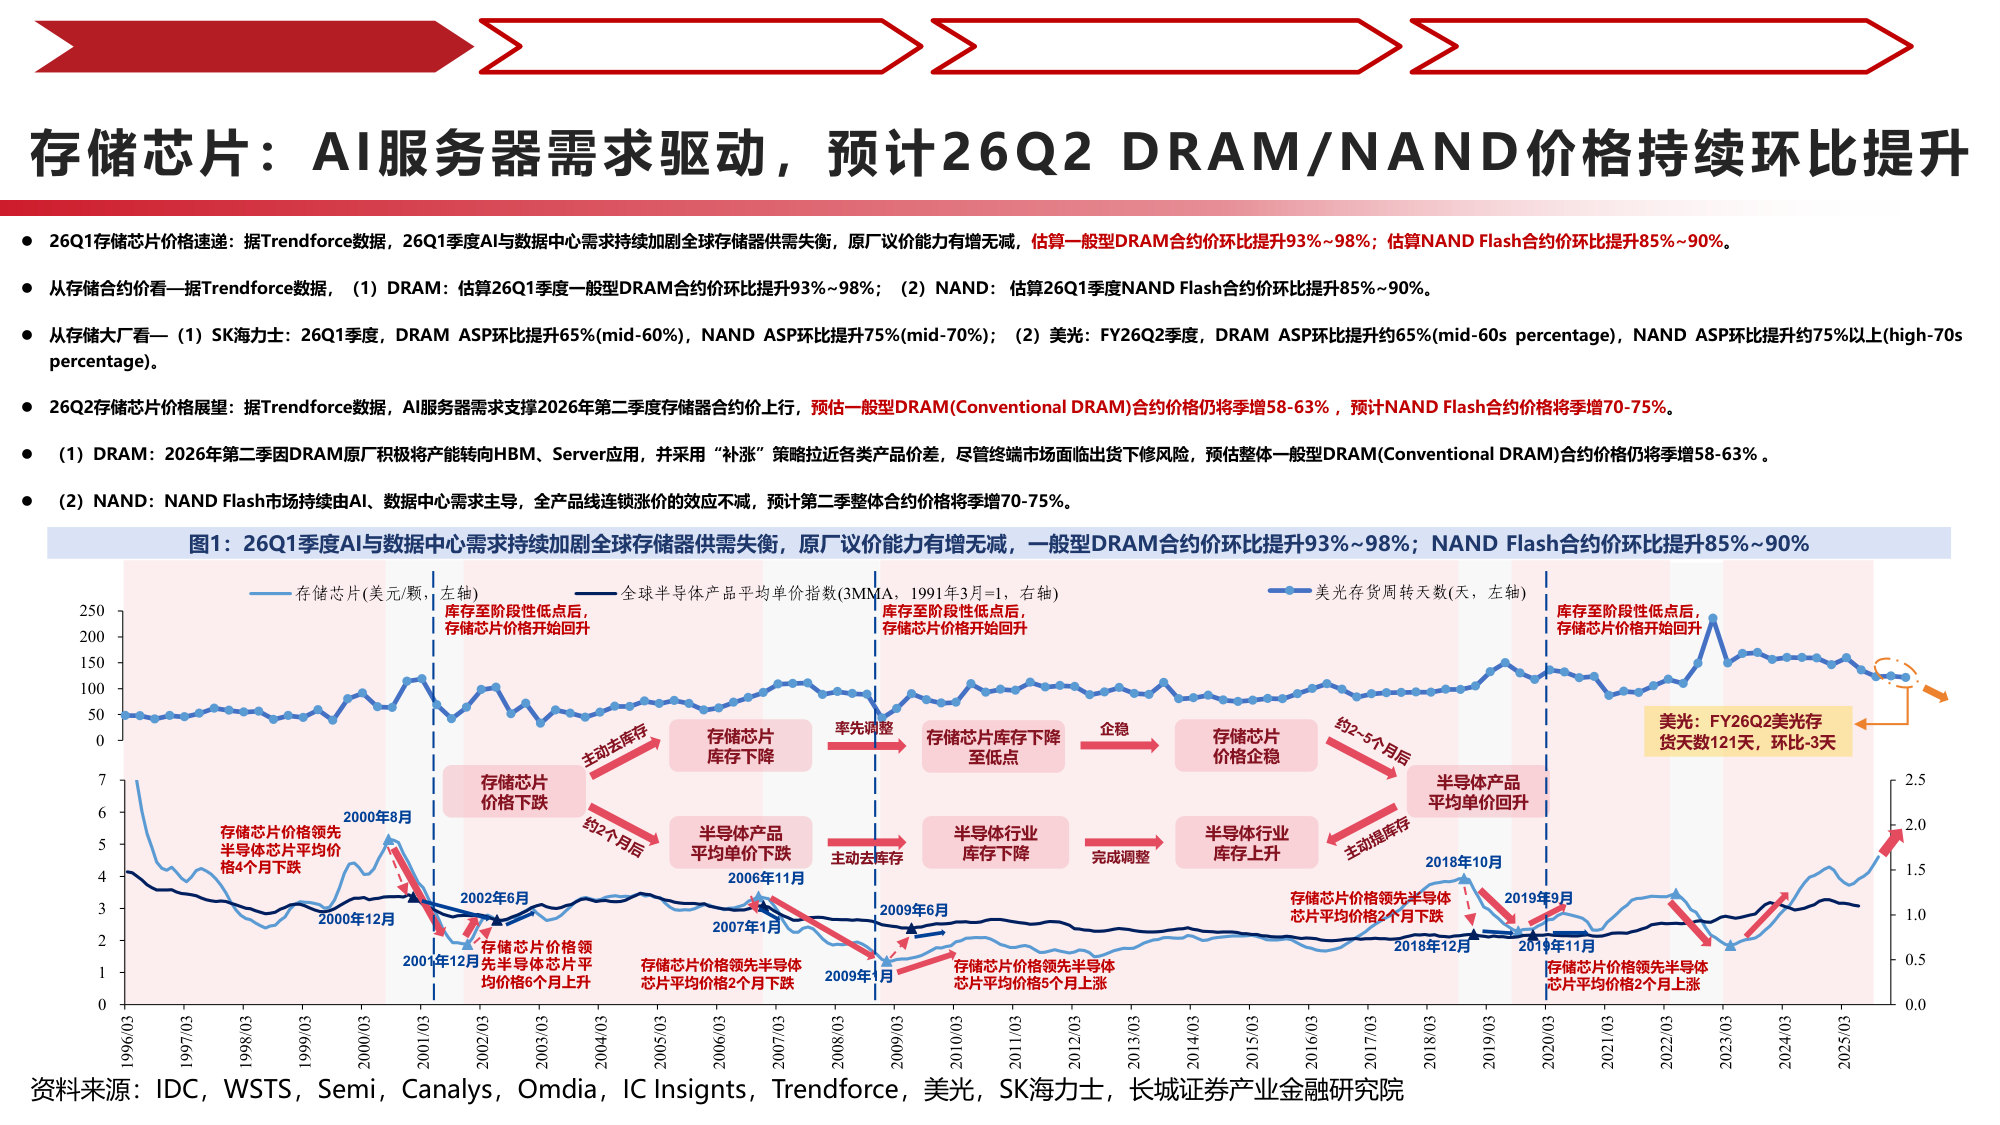
存储芯片:AI服务器需求驱动,预计26Q2 DRAM/NAND价格持续环比提升
26Q1存储芯片价格速递:据Trendforce数据,26Q1季度AI与数据中心需求持续加剧全球存储器供需失衡,原厂议价能力有增无减,估算一般型DRAM合约价环比提升93%~98%;估算NAND Flash 合约价环比提升85%~90%。
26Q2存储芯片价格展望:据Trendforce数据, AI服务器需求支撑2026年第二季度存储器合约价上行,预估一般型DRAM(Conventional DRAM) 合约价格仍将季增58-63%,预计NAND Flash合约价格将季增70-75%。
⚫
存储供给未来周期图更新:存储供给侧各原厂积极扩产HBM,2026年资本开支预计高于原计划美光:2026财年的资本支出预计大幅上调至250亿美元以上。
SK海力士:2026年资本支出预期同比增幅超40%。
三星:2026年预期资本支出约400亿美元,半导体支出同比增加20%。
⚫
国内存储制造端进展:长江存储、长鑫存储均开启IPO进度条,未来产能计划持续扩张长江存储:开启上市辅导备案,产能持续提升。当前公司合计月产能约20万片,核心扩产项目武汉三期工厂为武汉集成电路产业第三个千亿级项目,原计划2027年量产,现提前至2026年下半年量产,新增月产能10万片12英寸晶圆,达产后总月产能将提升至30万片。公司还规划再建两座全新晶圆厂,项目全部落地后晶圆总产长鑫存储:IPO恢复审核,指引单季利润环比持续高增。长鑫科技现有合肥一期、合肥二期及北京三条12英寸生产线,长鑫拟募资295亿元,其中75/130/90亿元分别投向量产线技术升级改造/DRAM技术升级/动态随机存取存储器研发,预计2026年现有三厂产能全部达产。
资料来源:Trendforce,美光,SK海力士,三星,长江存储,长鑫存储,长城证券产业金融研究院
报告前五页预览
本文来自知之小站
报告已上传百度网盘群,限时10元即可加入
(如无法加入或其他事宜可联系zzxz_88@163.com)